Betalen met spaargeld:
voordelen en nadelen
Als je een flinke som geld achter de hand hebt, lijkt betalen met spaargeld vaak de meest voor de hand liggende optie. Het grootste voordeel is dat je geen extra kosten hebt zoals rente of financieringskosten. Je bouwt geen schuld op, waardoor je financieel minder risico loopt en meer vrijheid behoudt.
Echter, het nadeel is dat je in één klap een groot deel van je spaargeld kwijt bent. Het kan lang duren voordat je dit bedrag weer hebt opgebouwd. Ook zet je jezelf vast op een ‘beperkt budget’, waardoor je misschien niet alles kunt doen wat je voor ogen had.
Betalen met een lening (geen hypotheek):
voordelen en nadelen
Een lening kan aantrekkelijk zijn vanwege de relatief lage afsluitkosten in vergelijking met een hypotheek. Daarnaast kan het op korte termijn goedkoper zijn, vooral als je een lening voor een kortere termijn (bijvoorbeeld 5 jaar) vergelijkt met de langere looptijd van een hypotheek.
Een nadeel is echter dat de maandlasten aanzienlijk hoger kunnen zijn door het hogere rentepercentage en de aflossing over een kortere periode. Ook kun je te maken krijgen met een aflosboete als je eerder dan gepland de lening wilt aflossen.
Rekenvoorbeeld
Leenbedrag: €50.000
Looptijd: 10 jaar
Rente: 8%
Maandbedrag eerste jaar: €750
Totale rentekosten: € 20.166,67
Betalen met je hypotheek:
voordelen en nadelen
Een hypotheek gebruiken voor je financiering brengt enkele aantrekkelijke voordelen met zich mee, zoals de laagste maandlasten, mogelijkheden voor verduurzaming van je woning (wat weer fiscale voordelen kan opleveren), een hoger verbouwbudget en de begeleiding van een specialist. Ook profiteer je van de hypotheekrenteaftrek, wat fiscaal aantrekkelijk kan zijn.
De nadelen bestaan onder andere uit hogere totale rentekosten over de looptijd en bijkomende kosten zoals notariskosten, taxatie- en advieskosten. Bovendien ben je beperkter in de invulling bij het gebruik van een bouwdepot.
Rekenvoorbeeld
Hypotheekbedrag: €50.000
Looptijd: 30 jaar
Rente: 4%
Maandbedrag: €181 netto
Totale rentekosten: €27.181 netto
Hoe werkt het met een hypotheek?
Hypotheek verhogen
Met een hypotheek kun je de overwaarde van je woning opnemen om bijvoorbeeld te verbouwen of te investeren in je woning. Zo kun je dus tegen lage maandlasten geld lenen bij de bank om je huis te verbouwen. Stel, je huis is nu €400.000 waard en je hypotheek bedraagt €300.000, dan kun je €100.000 overwaarde gebruiken. Je moet de hogere hypotheek dan wel kunnen dragen en de bank wil meestal een nieuw taxatieraport. Het is afhankelijk van je bank of je naar de notaris moet voor een hogere hypotheekaire inschrijving op je huis.
Wat als je nu geen (hoge) overwaarde hebt? Taxatiewaarde na verbouwing
Het kan natuurlijk zijn dat het bedrag dat je nodig hebt voor je verbouwing hoger is dan je huidige overwaarde. Daar is een mooie regeling voor: je kunt namelijk de taxatiewaarde na verbouwing gebruiken voor het afsluiten van je hypotheek. Je taxateur maakt dan een rapport op waaruit blijkt dat jouw verbouwing waarde gaat toevoegen aan je huis.
Stel je huis is nu €400.000 waard en na verbouwing €450.000, dan kun je de taxatie van €450.000 gebruiken voor je nieuwe hypotheek. Wil je bijvoorbeeld een aanbouw of andere waardevermeerderende verbouwing doen, dan is dit een goede optie! Ook in dit geval moet je de hypotheek wel kunnen dragen op je inkomen.
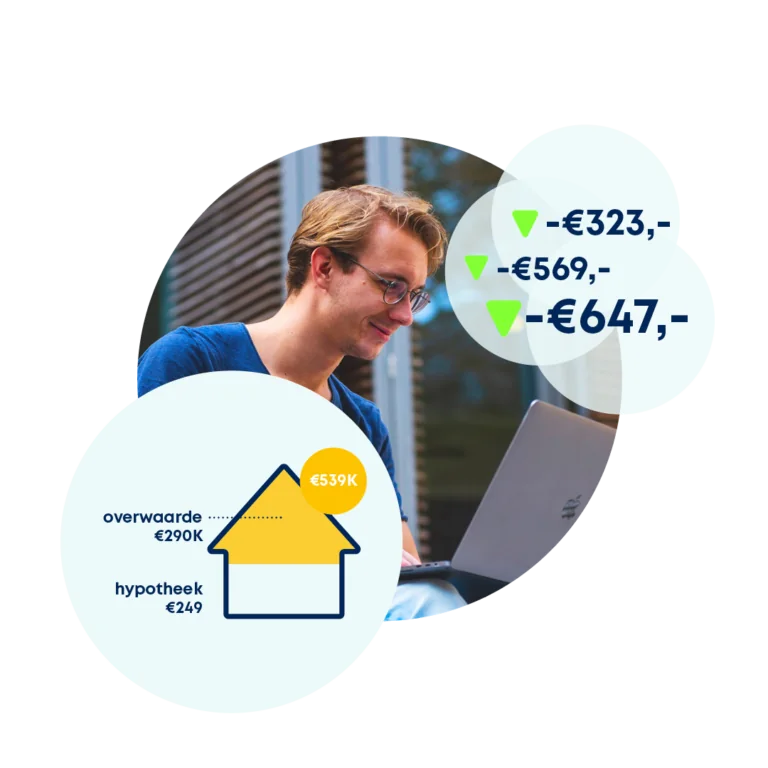
Bereken in 1 minuut of jij kunt verbouwen met een hypotheek
- Inzicht in je mogelijkheden
- Geheel vrijblijvend
- In slechts één minuut