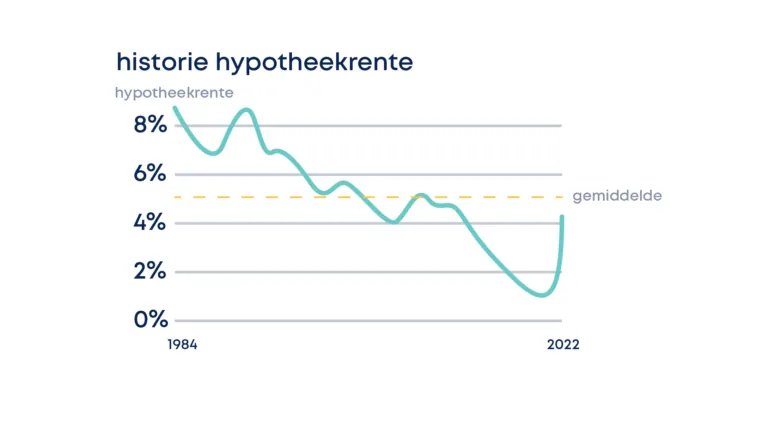
Historisch gezien niet hoog. De afgelopen jaren absurd laag.
Het klinkt misschien gek als je hoort dat we hypotheken met minder dan 1% rente hebben geadviseerd de afgelopen jaren, maar het huidige rentepercentage is niet hoog. De laatste jaren was de rente absurd laag. In de grafiek is te zien dat over de afgelopen jaren de rente een deel van de tijd zelfs boven de 5% heeft gestaan. Het is cru, maar mensen die de afgelopen jaren een hypotheek hebben gesloten, hebben gewoon ontzettend veel geluk gehad met de lage rente.
Wat als je een volgend huis wil kopen? Meeneemregeling
Stel, je wilt een volgende stap maken en een nieuw huis kopen maar je hebt nu een hypotheek met een lage rente, dus je maandlasten zullen straks aanzienlijk hoger zijn. Kun je dat nieuwe huis dan wel betalen? Veel hypotheken hebben een meeneemregeling! Dat betekent dat je kunt verhuizen naar een ander huis en je bestaande hypotheek met lage rente gewoon kunt meenemen. Daar zijn wel wat spelregels aan verbonden waar jouw adviseur je meer over kan vertellen.
Zo heb je dus niet te maken met de huidige gestegen rente, maar zit je er met je gunstige voorwaarden ook in je nieuwe huis warmpjes bij. Benieuwd of jij je hypotheek mee kunt nemen naar een nieuw huis? Check het bij je eigen Vixxer of stel je vraag via ons contactformulier.
Wat als je een eerste huis wil kopen? Maak je niet druk
Als je een eerste huis wil kopen heb je het in deze woningmarkt niet makkelijk. De prijzen zijn hoog en je hebt de huizen niet voor het uitkiezen. Gelukkig komen er wat meer woningen op de markt en neemt het overbieden af. Maar met de huidige rentestanden zijn je bruto maandlasten natuurlijk niet mals.
Gelukkig heb je de komende jaren nog recht op renteaftrek (daarover later meer). De moraal van het verhaal is dat de huidige rente historisch gezien niet hoog is, maar de afgelopen jaren simpelweg heel laag is geweest.
Het is dus zo dat je niet moet schrikken van de huidige rente en dat het interessant blijft om een huis te kopen. Het gaat tenslotte om je thuis en als je een huis koopt is het grootste deel van je maandbedrag nog steeds aflossing. Huren is dus onderaan de streep bijna altijd duurder.
Daarnaast zijn er gunstige regelingen om met hulp van je ouders een huis te kopen. Daarover lees je hier meer.
Hypotheekrenteaftrek
Als eigenaar van een huis met een hypotheek heb je recht op hypotheekrenteaftrek. Dit is een belastingvoordeel om eigenaarschap van woningen te stimuleren. Met de huidige rentestanden levert dit een flink voordeel op. Je betaalt maandelijks de bruto maandlasten aan de bank en kunt de rente teruggaaf ook maandelijks laten uitkeren. Dat scheelt al snel honderden euro’s per maand.
Rekenvoorbeeld
Stel, je koopt een huis voor €400.000. Met de huidige rentestanden bedragen je bruto maandlasten ongeveer €2.100. Met een (gezamenlijk) bruto jaarinkomen van €79.000 krijg je maandelijks €600 terug van de belastingdienst. Je netto maandlasten bedragen dus €1.500.
Verwachting hypotheekrente
En dan nu: het grote koffiedik kijken. Wat gaat de rente de komende tijd doen? Gaan we weer terug naar de lage rentes van de afgelopen jaren of zal de rente alleen nog maar verder stijgen? Wij weten het ook niet. De markt is grillig en er kan van alles gebeuren in de wereld. Wat we wel weten is wat economen en marktanalisten ons vertellen.
Volgens verschillende economen
De rente is afhankelijk van verschillende factoren: in hoeverre zijn banken bereid geld uit te lenen, wat is het risico in de economie en hoe zit het met de inflatie. Als je deze factoren combineert voorspellen de meeste economen dat de hypotheekrente op korte termijn nog wat verder zal stijgen, maar dat de stijging afvlakt zodra de inflatie afneemt.
(bron: ABN AMRO, Hypotheek.nl, ING)
Jouw hypotheek met de huidige rente
Wij kijken naar jouw persoonlijke situatie nu en in de toekomst en vergelijken de voorwaarden van meer dan 35 banken. We zijn er om voor jou de beste deal te scoren. Zo bereik je meer met een hypotheek via Vixx!
Deze berekening is indicatief. De maximale hypotheek is afhankelijk van jouw persoonlijke situatie.
Over Vixx klik hier
Meer over: Oversluiten en overwaarde